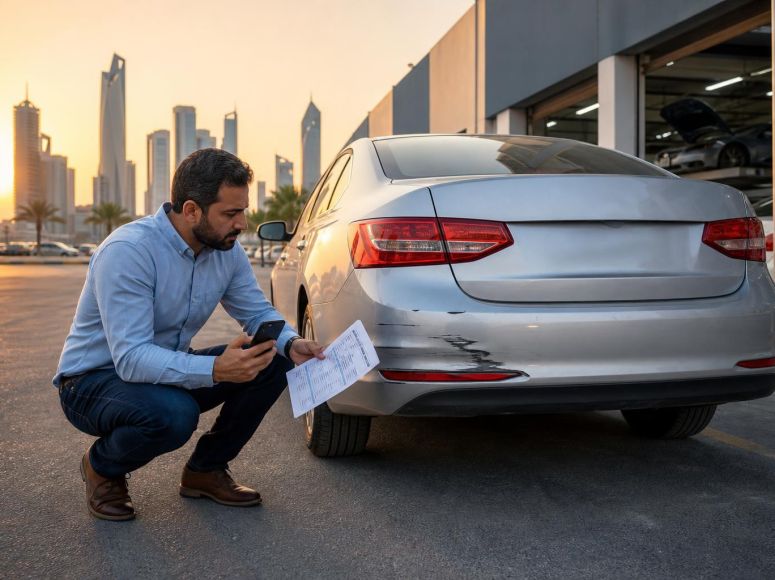
قد يفرض خدش في الصدام أو كسر في المرآة أو انبعاج في الباب قراراً مكلفاً على نحو مضلل: هل تقدم مطالبة تأمين، أم تدفع تكلفة الإصلاح بنفسك؟ لا تعتمد الإجابة الصحيحة على عرض سعر الورشة وحده. فقد يغيّر مبلغ التحمل في وثيقتك، وميزة عدم المطالبات، وشروط الإصلاح، ومتطلبات الإبلاغ المحلية عن الحوادث التكلفة الفعلية.
يكتسب ذلك أهمية خاصة للسائقين في مصر ودول مجلس التعاون الخليجي وأسواق الشرق الأوسط وشمال أفريقيا الأخرى، مع ازدحام مواقف السيارات وكثافة حركة المدن والطرق التي قد تتسبب فيها المخلفات المتناثرة أو الرمال بأضرار طفيفة. استخدم الإطار التالي لاتخاذ قرار مالي مدروس، لكن احرص دائماً على اتباع قواعد الإبلاغ عن الحوادث وإخطار شركة التأمين السارية في مكان وقوع الحادث.
ابدأ بالسلامة والإبلاغ النظامي، لا بحساب تكلفة الإصلاح
لا تدع رغبتك في تجنب المطالبة تدفعك إلى تصرف غير آمن أو غير سليم. بعد أي تصادم، تحقق أولاً من وجود إصابات، وانتقل إلى مكان آمن حيثما يسمح بذلك، واتبع الإجراءات المحلية المعمول بها للتواصل مع الشرطة أو السلطات المرورية أو شركة التأمين أو خدمة الإبلاغ المعتمدة.
تختلف قواعد الإبلاغ بين الدول والإمارات والظروف المختلفة. وقد تتوقف على ما إذا كانت سيارة أخرى أو شخص أو ممتلكات عامة أو بنية تحتية على الطريق قد تأثرت. وقد يتطلب التصادم الذي يشمل طرفاً آخر تقريراً رسمياً حتى لو بدا الضرر بسيطاً. مغادرة موقع الحادث، أو الاتفاق على تسوية نقدية غير رسمية، أو البدء بالإصلاحات دون المستندات المطلوبة قد يسبب مشكلات قانونية وتأمينية ومتعلقة بالمسؤولية.
قاعدة عملية: عند وجود أي شك، أبلغ عن الواقعة عبر القناة الرسمية المناسبة واتصل بشركة التأمين أو الوسيط قبل اعتماد الإصلاحات. يساعدك هذا المقال في تقييم تكلفة استخدام التغطية، لكنه لا يغني عن متطلبات الإبلاغ المحلية.
اعرف الأرقام الخمسة التي تحدد القرار
قبل أن تقرر ما إذا كنت ستطالب عن ضرر قد تغطيه وثيقتك، اجمع الأرقام التالية:
- تقدير تكلفة الإصلاح: احصل على عرض سعر مكتوب من ورشة موثوقة. إذا كانت سيارتك لا تزال تحت الضمان أو مؤجرة أو ممولة، فتحقق مما إذا كانت الإصلاحات يجب أن تُجرى لدى مصلح معتمد.
- مبلغ التحمل أو الخصم في الوثيقة: وهو المبلغ الذي تدفعه ضمن مطالبة معتمدة. وقد يختلف بحسب السائق أو نوع المطالبة أو موقع الإصلاح أو شروط الوثيقة الأخرى.
- التغير المحتمل في القسط: اسأل شركة التأمين عن تأثير المطالبة المحتمل في سعر التجديد أو ميزة عدم المطالبات. قد لا يكون من الممكن تحديد قسط مستقبلي دقيق، لكن ينبغي أن تشرح الشركة كيفية التعامل مع ذلك وفق الوثيقة.
- فقدان خصم عدم المطالبات: قد تؤدي المطالبة إلى خفض الخصم المكتسب من سنوات خالية من المطالبات أو إلغائه، بحسب شركة التأمين والوثيقة. وتشمل بعض الوثائق حماية لخصم عدم المطالبات أو تتيحها كخيار، وفق شروط محددة.
- التكاليف غير المغطاة: قد تشمل السحب الذي يتجاوز حد الوثيقة، ووسيلة نقل بديلة، ومساهمة تحسين الحالة، والقطع المستثناة، وضريبة القيمة المضافة أو الرسوم الأخرى حيثما تنطبق، وتكلفة تصحيح إصلاح رديء الجودة.
حساب بسيط للمقارنة بين المطالبة والدفع الشخصي
في حادث بسيط يقتصر على سيارة واحدة، قارن بين التكلفة المباشرة والتكلفة المحتملة على المدى الأطول.
الخيار الأول: استخدام التأمين
التكلفة المحتملة للمطالبة = مبلغ التحمل الذي تدفعه + أي رسوم غير مغطاة + الأثر التقديري عند التجديد.
لا يُعرف أثر التجديد دائماً مسبقاً، لذا تعامل معه كنطاق محتمل وليس كضمان. فعلى سبيل المثال، إذا كان تقدير الإصلاح أعلى قليلاً فقط من مبلغ التحمل، فقد توفر المطالبة فائدة مالية محدودة بعد احتساب احتمال انخفاض خصم عدم المطالبات.
الخيار الثاني: الدفع بشكل خاص
التكلفة المحتملة للدفع الشخصي = كامل تكلفة الإصلاح + أي تكاليف مطلوبة للفحص أو الإبلاغ.
قد يكون الدفع الشخصي منطقياً عندما يكون الضرر بسيطاً فعلاً، ولا يوجد طرف آخر معني، وتكون تكلفة الإصلاح أقل بكثير من التكلفة المحتملة للمطالبة، ويكون ذلك مسموحاً بموجب القواعد المحلية ووثيقتك. لكنه ليس سبباً لتجنب تقرير مطلوب أو لإخفاء الضرر عن شركة تأجير أو جهة تمويل أو مشترٍ مستقبلي.
مقارنة توضيحية
افترض أن إصلاح خدش في الصدام يكلف 900 بالعملة المحلية، وأن مبلغ التحمل لديك هو 750. قد توفر مطالبة التأمين مبلغاً بسيطاً فقط فوراً، قبل احتساب أي أثر محتمل في سعر التجديد. في المقابل، قد تجعل فاتورة إصلاح بقيمة 5,000، مع مبلغ التحمل نفسه، استخدام التغطية الشاملة أكثر جدوى بكثير.
هذه الأرقام مثال توضيحي فقط وليست دليلاً للأسعار. احصل على عروض أسعار في سوقك واقرأ جدول وثيقة التأمين الخاصة بك.
متى تكون المطالبة بالتأمين عادةً الخيار الأقوى؟
- عندما يكون الضرر مكلفاً أو غير واضح الحجم. قد تخفي الصدامات الحديثة أضراراً في الحوامل أو حساسات الاصطفاف أو وحدات الرادار أو الكاميرات أو الأسلاك. وقد يتحول أثر يبدو بسيطاً إلى إصلاح مكلف بعد الفحص.
- عند وجود شخص آخر أو مركبة أخرى أو ممتلكات متضررة. اتبع متطلبات الإبلاغ الرسمية واستخدم إجراءات شركة التأمين. فقد ينشأ خلاف بشأن المسؤولية لاحقاً، حتى إن بدا الحادث واضحاً في البداية.
- عندما تتضرر أنظمة السلامة في السيارة. يحتاج المصباح المتضرر، أو العجلة، أو أحد مكونات نظام التعليق، أو الحساس، أو القطع المرتبطة بالوسائد الهوائية إلى تشخيص سليم، لا إلى حل تجميلي سريع.
- عندما تحتاج إلى شبكة إصلاح معتمدة. قد توفر وثائق التأمين الشامل الوصول إلى ورش محددة أو شروطاً للقطع الأصلية أو ضماناً للإصلاح، بحسب الوثيقة.
- إذا كانت السيارة جديدة أو مؤجرة أو ممولة. قد يفرض الاتفاق إجراء إصلاحات معتمدة وتوفير مستندات رسمية.
- عندما يتجاوز عرض الإصلاح مبلغ التحمل بفارق كبير. كلما اتسع الفارق، زادت احتمالية أن يقدم التأمين قيمة حقيقية، مع مراعاة أثر التجديد والاستثناءات.
متى قد يكون دفع تكلفة الإصلاح بنفسك مناسباً؟
لا يمكن أن يكون الدفع الشخصي خياراً عملياً إلا بعد استيفاء أي متطلبات قانونية وتأمينية. وهو يناسب على الأرجح ضرراً بسيطاً وواضحاً يقتصر على الشكل الخارجي، عندما تكون أنت الطرف الوحيد المتأثر وتكون تكلفة الإصلاح منخفضة مقارنة بمبلغ التحمل والأثر المحتمل في التجديد.
قد تشمل الأمثلة انتقالاً خفيفاً للطلاء إلى صدام سيارتك نتيجة تماس منخفض السرعة أثناء الركن، أو إصلاح انبعاج صغير من دون طلاء. ومع ذلك، احصل أولاً على عرض سعر مكتوب. فقد تكتشف الورشة مشابك مكسورة أو بلاستيكاً متصدعاً أو ضرراً في الحساسات أو تشوهاً في اللوح يغيّر الحسابات.
لا تقارن بأرخص عرض سعر من ورشة فقط
في ظروف الحرارة والغبار في منطقة الشرق الأوسط وشمال أفريقيا، قد يكون الإصلاح الرديء توفيراً ظاهرياً. فقد يؤدي إعداد الطلاء منخفض الجودة إلى بهتان أو تقشر أو عدم تطابق في اللون. وقد تتسبب إعادة تركيب غطاء الصدام بطريقة غير سليمة في أصوات اهتزاز أو دخول الغبار أو اختلال محاذاة حساسات الاصطفاف والكاميرات.
اسأل الورشة:
- ما الذي يشمله العرض تحديداً: الإصلاح، والطلاء، والفك وإعادة التركيب، والمشابك، وفحص الحساسات ومعايرتها؟
- هل سيتطابق الإصلاح مع رمز طلاء الشركة المصنعة والألواح المجاورة عند الحاجة؟
- هل قطع الغيار أصلية أم بديلة أم مستعملة؟ وهل يناسب ذلك سيارتك وضمانها ووثيقة تأمينك؟
- هل سيتم فحص ومعايرة كاميرات أنظمة مساعدة السائق أو الرادار أو حساسات الاصطفاف إذا كانت منطقة الصدمة تؤثر فيها؟
- ما الضمان المكتوب المتاح للطلاء وجودة التنفيذ؟
بالنسبة إلى سيارة فاخرة أو حديثة أو مجهزة بأنظمة مساعدة السائق المتقدمة، قد يصبح الإصلاح الأقل سعراً أكثر تكلفة إذا تم تجاوز المعايرة أو احتاج الطلاء إلى إعادة تنفيذ.
تحقق من شروط الوثيقة التالية قبل اتخاذ القرار
مبلغ التحمل والتحمل الإضافي
قد يوضح جدول الوثيقة مبلغ تحمل أساسي ومبالغ تحمل إضافية. وقد تنطبق هذه في ظروف معينة، مثل السائق غير المسمى في الوثيقة، أو السائق الصغير أو قليل الخبرة، أو نوع معين من المطالبات، أو الإصلاحات خارج شبكة محددة. لا تفترض أبداً أن مبلغ التحمل المعلن هو المبلغ النهائي.
إصلاح الوكالة وشبكة الورش
توفر بعض الوثائق إصلاح الوكالة أو الوكيل لفترة محدودة، بينما تستخدم وثائق أخرى شبكة مستقلة معتمدة من شركة التأمين. وقد يكون الفرق مهماً لجودة الطلاء والقطع الأصلية وأجهزة التشخيص وسجل إعادة البيع. اقرأ صياغة الوثيقة بدلاً من الاعتماد على وصف شفهي للتغطية.
الاستهلاك وتحسين الحالة وشروط قطع الغيار
قد تتعامل الوثائق مع القطع الاستهلاكية أو المعرضة للاهتراء بشكل مختلف، وقد تتطلب بعض الإصلاحات مساهمات وفق شروط محددة. اطلب من شركة التأمين شرح أي مبلغ قد يُطلب منك دفعه إضافة إلى مبلغ التحمل المذكور.
خصم عدم المطالبات وحمايته
خصم عدم المطالبات ذو قيمة، لكنه ليس موحداً بين شركات التأمين أو الأسواق. تحقق من عدد المطالبات المسموح بها ضمن أي ميزة حماية، وما إذا كانت المطالبة تؤثر في الخصم، وما إذا كانت الحماية تنطبق فقط عند التجديد مع شركة التأمين نفسها.
مهل الإخطار
قد تشترط الوثائق الإخطار السريع بعد الواقعة. وتأخير الإخطار لأنك لا تزال تقرر كيفية إصلاح السيارة قد يعقد مطالبة لاحقة. تواصل مع شركة التأمين، وسجل رقم مرجع المطالبة إذا فُتحت، واسأل عن المستندات المطلوبة.
قائمة عملية بعد ضرر بسيط
- تأكد من سلامة الجميع والتزم بإجراءات الإبلاغ المحلية عن الحوادث.
- صوّر السيارات والأضرار والموقع وعلامات الطريق والمحيط ذي الصلة إذا كان ذلك آمناً.
- تبادل البيانات مع الأطراف الأخرى المشاركة عند الاقتضاء، ولا تقر بالمسؤولية في موقع الحادث.
- اتصل بشركة التأمين أو الوسيط، واسأل عن مهل الإبلاغ ومبلغ التحمل ومتطلبات الشبكة والمستندات.
- احصل على تقدير إصلاح مفصل، ويفضل أن يشمل فحصاً تشخيصياً عند احتمال تأثر الحساسات أو المصابيح.
- قارن تقدير الإصلاح بمبلغ التحمل، واسأل كيف يمكن أن تؤثر المطالبة في ميزة عدم المطالبات عند التجديد.
- تحقق من التزامات التأجير والتمويل والضمان قبل اختيار الورشة.
- احتفظ بكل التقارير والصور وعروض الأسعار والفواتير وضمانات الإصلاح.
احمِ ميزانية امتلاكك للسيارة قبل الحادث التالي
أسهل قرار بشأن المطالبة هو القرار الذي يُتخذ قبل وقوع الحادث. عند كل تجديد، اختر مبلغ تحمل يمكنك دفعه واقعياً من دون ضغط مالي. فقد يؤدي مبلغ التحمل المرتفع جداً إلى خفض القسط، لكنه قد يجعل المطالبات البسيطة غير مجدية اقتصادياً؛ بينما قد يزيد مبلغ التحمل المنخفض جداً من التكلفة السنوية. وفكر أيضاً في مدى ملاءمة إصلاح الوكالة والمساعدة على الطريق وتغطية السيارة البديلة وحماية خصم عدم المطالبات لطريقة استخدامك للسيارة.
بالنسبة إلى السائقين في المدن الذين يواجهون مخاطر متكررة أثناء الركن، يكون الفهم الواضح لشبكة الإصلاح ومبلغ التحمل في الوثيقة غالباً أكثر فائدة من الاختيار بناءً على أقل قسط فقط. احتفظ بنسخة من جدول الوثيقة على هاتفك، وصوّر السيارة دورياً، خصوصاً قبل تسليمها لخدمة صف السيارات أو ورشة أو مزود سيارة بديلة مستأجرة.
الخلاصة
لا توجد قيمة موحدة لتكلفة الإصلاح ينبغي عندها أن يقدم كل سائق مطالبة تأمين. القرار المدروس يأتي من مقارنة فاتورة الإصلاح الكاملة بمبلغ التحمل، والأثر المحتمل في خصم عدم المطالبات، وشروط الوثيقة، وجودة الإصلاح المطلوب. تعامل مع السلامة والإبلاغ الرسمي أولاً، ثم احصل على أرقام مكتوبة قبل الالتزام بأي قرار. يساعد هذا النهج سائقي منطقة الشرق الأوسط وشمال أفريقيا على تجنب المطالبات غير الضرورية والحلول المختصرة المكلفة في آن واحد.